Zacznij od pytania: za co klient chce zapłacić?
Model przychodów określa, za co i kiedy klient płaci firmie. Nie jest tym samym co model działania całej firmy: nie wyjaśnia jeszcze, jak zdobywać klientów, wykonywać usługę ani pokrywać koszty. W małej działalności warto wybrać sposób rozliczenia, który klient rozumie, a firma potrafi sprawnie obsłużyć.
Najpierw przyjrzyj się potrzebie klienta. Czy potrzebuje jednego, zamkniętego zadania, regularnego dostępu do usługi, czy korzysta z niej w zmiennym zakresie? Równie ważne jest to, czy możesz jasno określić rezultat, zakres obsługi i moment wystawienia rachunku. Model wygodny dla firmy może być trudny do zaakceptowania przez klienta, jeśli wymaga opłaty za coś, z czego korzysta rzadko.
Przychód nie oznacza zysku. Przy porównywaniu modeli uwzględnij czas pracy, materiały, narzędzia, obsługę płatności i kontakt z klientem. Sprawdź też, kiedy pieniądze faktycznie wpływają, a kiedy ponosisz koszty. Te pytania pomagają ocenić model bez zakładania, że określony sposób rozliczania zapewni firmie powodzenie.
Sprzedaż pojedyncza: wyraźny zakres i jedna decyzja zakupowa
W sprzedaży pojedynczej klient płaci za konkretny produkt, usługę lub projekt. Może to być wykonanie strony informacyjnej, jednorazowy przegląd sprzętu albo zestaw materiałów. Łatwo wtedy pokazać, co obejmuje cena i kiedy praca zostanie zakończona. Klient nie musi zobowiązywać się do dalszych zakupów.
Dla firmy wyzwaniem bywa nierówny napływ zamówień. Po zakończeniu zlecenia trzeba znaleźć następne, a jednocześnie zostawić czas na jego realizację. Warto opisać, co mieści się w cenie, ile poprawek obejmuje usługa i co wymaga osobnej wyceny. Bez takich granic pojedyncza sprzedaż może oznaczać więcej pracy, niż zakładał pierwotny plan.
Ten model jest dobrym punktem wyjścia, gdy potrzeba klienta ma wyraźny początek i koniec. Jeśli klienci wracają po podobną pomoc, nie trzeba od razu zmieniać rozliczenia. Najpierw sprawdź, jak często wracają i czy oczekują stałej dostępności, czy po prostu chcą od czasu do czasu kupić kolejną usługę.
Abonament: regularna opłata wymaga regularnej wartości
W abonamencie klient płaci cyklicznie za ustalony dostęp, gotowość do działania lub powtarzalną usługę. Taki model może ułatwić planowanie wpływów, ale tylko wtedy, gdy klienci pozostają i terminowo płacą. Stała opłata tworzy też stałe oczekiwanie: klient powinien wiedzieć, co otrzymuje w każdym okresie.
Przed wprowadzeniem abonamentu opisz zakres prostym językiem. Ustal, co jest w cenie, czy niewykorzystane świadczenia przechodzą na kolejny okres, jak szybko odpowiadasz na zgłoszenia i kiedy klient może zakończyć współpracę. Niejasne określenie „opieka bez limitu” może utrudnić oszacowanie obciążenia pracą. Szczegółowe warunki umowy, rozliczeń i podatków warto zweryfikować według aktualnych zasad.
Abonament ma sens szczególnie wtedy, gdy problem klienta powraca. Nie warto jednak proponować go wyłącznie dlatego, że regularne wpływy są atrakcyjne dla firmy. Jeżeli klient potrzebuje pomocy raz lub dwa razy w roku, pojedynczy zakup może być dla niego bardziej zrozumiały.
Opłata za użycie: klient płaci proporcjonalnie do korzystania
W modelu opłaty za użycie cena zależy od mierzalnej jednostki, na przykład liczby wykonanych zadań, przesyłek lub godzin korzystania z zasobu. Klient nie płaci za niewykorzystany zakres, a firma może obsługiwać osoby o różnej skali potrzeb. Warunkiem jest jednak jednostka, którą obie strony potrafią łatwo policzyć i sprawdzić.
Zmienna kwota rachunku może utrudniać klientowi planowanie wydatków, a firmie przewidywanie wpływów. Dlatego warto wcześniej pokazać stawkę, sposób pomiaru oraz przykładowy koszt typowego użycia. Jeśli wykonanie jednego zadania wymaga dużo ręcznej obsługi, sprawdź również, czy stawka pokrywa związane z nim koszty.
Opłata za użycie nie musi występować samodzielnie. Można połączyć niewielką opłatę stałą z ceną za jednostki ponad określony zakres. Taki wariant ma jednak więcej zasad do wyjaśnienia. Dla małej firmy prostota cennika bywa ważniejsza niż możliwość dopasowania go do każdego przypadku.
Porównaj modele na liczbach i sprawdź reakcję klientów
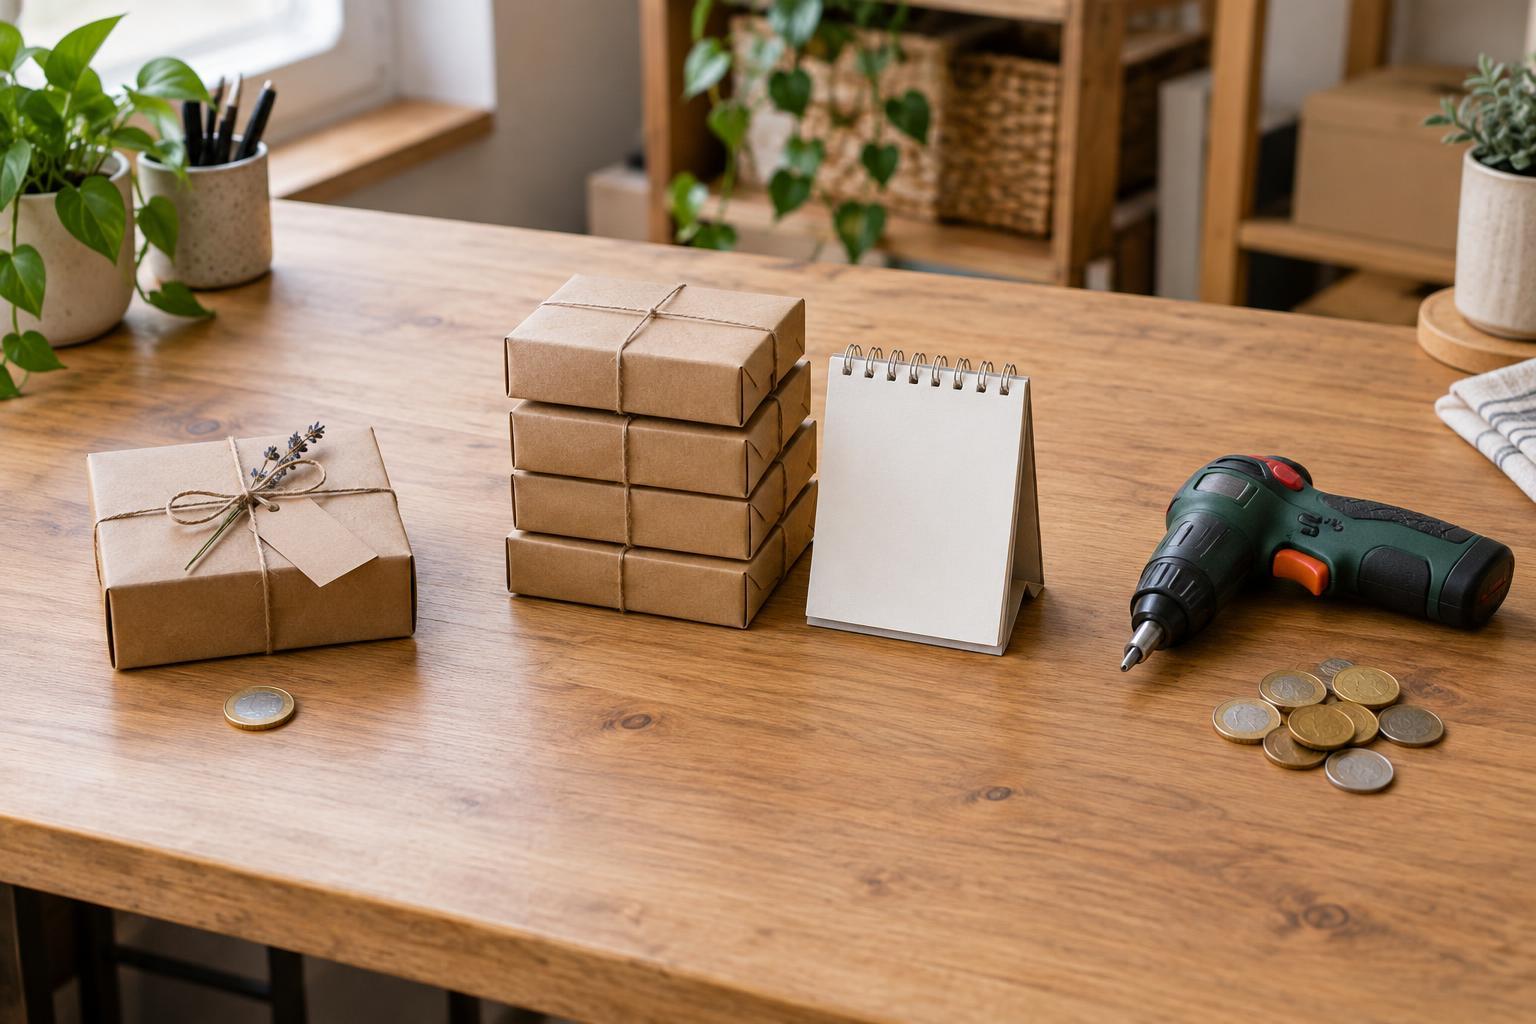
Załóżmy wyłącznie na potrzeby przykładu, że oferujesz pomoc przy przygotowaniu materiałów produktowych. Możesz zaproponować jednorazowe zlecenie za 300 zł, abonament za 200 zł miesięcznie obejmujący dwa materiały albo opłatę 120 zł za każdy gotowy materiał. Klient potrzebujący jednego materiału zapłaciłby w tych wariantach różne kwoty, lecz porównanie samych cen byłoby niepełne: jednorazowe zlecenie może mieć szerszy zakres, a abonament wymaga od Ciebie gotowości co miesiąc.
Zrób krótką listę kontrolną. Dla każdego wariantu zapisz: co dokładnie kupuje klient, ile czasu zajmuje realizacja, jakie koszty powstają przy jednym zamówieniu, ile pracy wymaga obsługa stałego klienta oraz co stanie się przy nagłym wzroście liczby zleceń. Następnie policz kilka scenariuszy, w tym miesiąc z małą liczbą zamówień. Używaj własnych założeń, zamiast traktować przykładowe kwoty jako zalecany cennik.
Na koniec przedstaw dwa lub trzy jasno opisane warianty osobom, które mogą potrzebować takiej usługi. Zapytaj, który zakres jest dla nich zrozumiały, co budzi wątpliwości i jak często faktycznie pojawia się potrzeba zakupu. Same deklaracje nie gwarantują sprzedaży, ale pomagają wychwycić niejasności przed przygotowaniem pełnej oferty. Wybrany model możesz później skorygować na podstawie rzeczywistych zamówień i kosztów.